对于很多人来说,银行存款是最让人安心的地方。
每个月领到薪水,扣除生活开销,剩下的钱就存进银行。
存款慢慢增加,心里也越来越踏实。
毕竟,钱放在银行,不需要每天担心股票涨跌,也不必研究复杂的投资产品。
只要不随便花钱,账户里的数字就不会轻易减少。
这听起来是一种非常稳健的财务习惯。
事实上,储蓄确实重要。
对于普通家庭来说,银行存款往往是应付日常开销、突发事故和短期财务需要的重要保障。
但是,有一个问题可能值得我们重新思考:
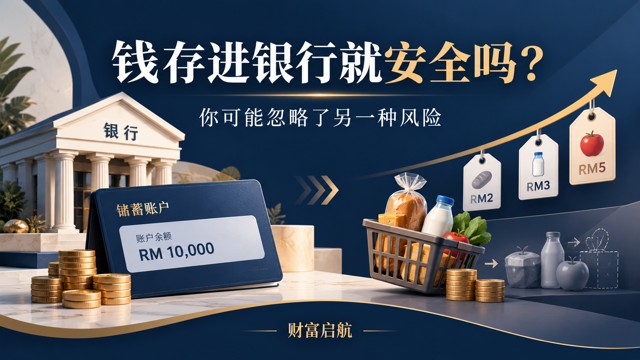
银行里的钱没有减少,是否就代表我们的财富没有缩水?
一万元,十年以后还是一万元吗?
假设今天你拥有10,000元。
你把这笔钱存起来,十年以后,账户里仍然有10,000元。
从数字上看,你没有亏钱。
但我们换一个角度思考。
十年前,10,000元能够购买多少东西?
今天,同样的10,000元,又能够购买多少东西?
你可能已经发现,许多商品和服务的价格都发生了变化。
一顿普通的午餐,比过去贵了。
汽车维修、医疗服务、教育开销,也可能比过去高出不少。
当然,不是所有商品都会持续涨价,有些产品甚至因为科技进步而变得更便宜。
但从整体生活成本来看,货币的购买力确实可能随着时间下降。
这意味着:
钱的数目没有减少,不代表钱能够购买的东西没有减少。
这就是许多人在储蓄时,容易忽略的一种风险。
为什么我们对看得见的亏损特别敏感?
想象两种情况。
第一种:
你购买了一只股票,投入10,000元。
一年以后,股票市值跌至9,000元。
你很容易发现自己亏损了1,000元。
第二种:
你把10,000元放在银行。
一年以后,账户里的本金仍然是10,000元。
你没有看到任何明显的亏损。
于是,你可能觉得第二种情况完全没有风险。
但问题是,如果这一年生活成本上升,你的存款购买力也可能受到影响。
当然,银行存款通常可以赚取利息,而实际购买力的变化,也取决于利率、通胀水平和存款期限。
所以,我们不能简单地说,存银行一定亏钱。
真正值得思考的是:
为什么我们非常在意账户里看得见的价格波动,却经常忽略购买力缓慢变化的风险?
这其实反映出一个普遍的现象。
人们通常比较容易理解眼前的损失,却不一定会认真评估长期的变化。
不投资,真的就没有风险吗?
许多人不愿意接触股票市场,是因为害怕亏钱。
这种顾虑完全可以理解。
股票价格会波动,企业经营可能恶化,投资者也可能因为判断错误而遭受损失。
但是,风险并不只存在于股票市场。
我们的收入可能中断。
生活成本可能上升。
未来的退休开销可能超出预期。
甚至我们原本以为足够的储蓄,也可能因为经济环境变化而显得不足。
换句话说:
投资有风险,但不代表完全不投资,就能避开所有财务风险。
这里需要特别强调:
这并不是说,大家应该把银行存款全部拿去投资。
恰恰相反。
必要的现金储备,对于个人和家庭的财务安全非常重要。
真正的问题不是银行存款好不好,也不是股票投资一定比储蓄更好。
而是我们是否理解,不同的财务选择,实际上承担着不同类型的风险。
我们从小被教导储蓄,却很少被教导如何理解资本
许多父母都会教孩子:
不要乱花钱。
要养成储蓄习惯。
有钱要存起来,以备不时之需。
这些都是值得保留的好习惯。
但当孩子长大以后,除了储蓄,他还需要认识更多事情。
例如,为什么金钱会受到通货膨胀影响?
为什么有些资产能够创造收入,有些却不能?
为什么投资回报越高,不一定代表投资越好?
为什么长期财务安全,需要同时考虑风险、时间和资本?
这些问题,可能比单纯知道哪一种银行存款利率比较高,更值得深入理解。
因为储蓄是一种重要的财务行为。
但理解财富,还需要更广阔的知识。
真正的安全,来自理解自己面对什么风险
一个人可以选择保守的财务方式。
也可以根据自身情况,适度参与不同类型的投资。
没有一种安排适合所有人。
但无论作出什么选择,最重要的是知道自己为什么这样做,以及可能面对什么风险。
如果一个人因为不了解股票而选择不投资,这是可以理解的。
但如果他因此认定,只要把钱放在银行,就永远不必担心财富问题,那可能又是另一种认知误区。
真正值得追求的,不是完全没有风险的幻想,而是对风险拥有更清楚的认识。
这也是《财富启航》希望推广财富教育的原因。
我们认为,普通人不一定需要成为专业投资者,却应该拥有理解资本、储蓄和投资风险的基本知识。
因为我们辛苦赚来的每一分钱,都值得被认真对待。
下一次,当你打开银行账户,看见自己的存款余额时,不妨问自己:
我知道自己存了多少钱,但我是否真正理解,这些钱在未来能够为我带来什么?
也许,这才是认识财富的另一个起点。